
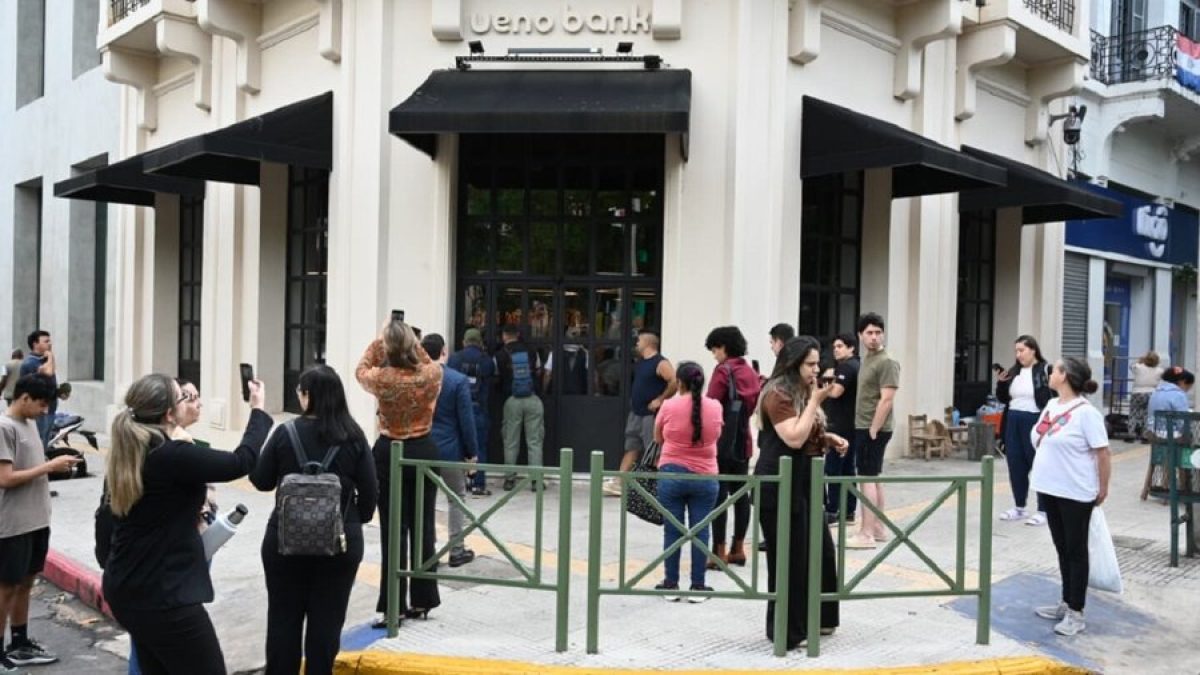
La Administración Nacional de Electricidad (ANDE) figura entre las instituciones afectadas por la resolución de ueno bank, dispuesta el martes por el Banco Central del Paraguay (BCP). Según los estados financieros de la estatal al 31 de diciembre de 2025, la entidad tenía en ese banco G. 160.339 millones (unos USD 24,4 millones) del préstamo denominado BID5502 OC-PR y G. 10.868 millones (USD 1,65 millones) del préstamo Taiwán ICDF, recursos destinados a obras.
En entrevista con este medio, el presidente de la ANDE, Ing. Miguel Báez precisó que actualmente quedaron retenidos USD 21.030.796 de préstamos: USD 19.325.958 del BID y unos USD 1,7 millones de Taiwán. Ese dinero estaba comprometido para la apertura de cartas de crédito irrevocables destinadas a obras.
A esto se suman los fondos propios de la estatal, unos G. 37.285 millones, un monto que varía cada mes. Por otro lado, también habría fondos correspondientes a pagos de Itaipú, destinados a fondos para ejecutar obras del sistema eléctrica de potencia y pagar a contratistas. El monto es de G. 115.887 millones.
¿Por qué estaba el dinero en ueno?
Báez sostuvo que los fondos de préstamos llegan a la ANDE a través del Ministerio de Economía y Finanzas (MEF), que los transfiere para el pago de obras. Para colocar ese dinero, la estatal convocó a una licitación entre entidades bancarias y ueno resultó adjudicada por ofrecer la mejor tasa, Aclaró que la ANDE opera con ocho bancos, no uno solo
“Estamos tranquilos porque nuestro obrar fue siempre en el marco de la ley”, señaló el presidente. Agregó que al elegir la entidad se tuvo en cuenta su calificación de riesgo: AA-py con tendencia Fuerte, según FIX SCR (Fitch Ratings), y AApy con tendencia Estable, según Solventa & Riskmétrica
También afecta a jubilados
A esto se le suma la Caja de Jubilaciones y Pensiones del personal de la ANDE, que informó en un comunicado que tiene G. 43.092 millones depositados en ueno, el 2,5% de su activo total.
La Caja aseguró en un comunicado que las jubilaciones y pensiones no se pagan a través de ese banco, por lo que su continuidad está garantizada, y que los préstamos a afiliados seguirán con normalidad. También anunciaron que agotarán todas las instancias administrativas y judiciales para recuperar el dinero.
¿Qué dice la ley?
Las cifras superan ampliamente la cobertura del Fondo de Garantía de Depósitos (FGD), garantizada por Ley Nº 2.334/03, que llega hasta 75 salarios mínimos, unos G. 228,3 millones por depositante y por entidad. El monto de la caja equivale a casi 189 veces ese tope.
El BCP tiene un plazo de 15 días para concluir el balance de exclusión, que implica separar los activos sanos y los depósitos de una entidad financiera en crisis, transfiriéndolos a otros bancos seguros para proteger a los ahorristas antes de enviar el resto a quiebra.
Todo el dinero que supere los 75 salarios mínimos no está cubierto por el seguro estatal y dependen del balance residual, el conjunto de activos dañados, deudas y fondos desprotegidos (como los excedentes de los grandes ahorristas) que quedan excluidos del banco sano y se envían de forma definitiva a la quiebra judicial para su liquidación.