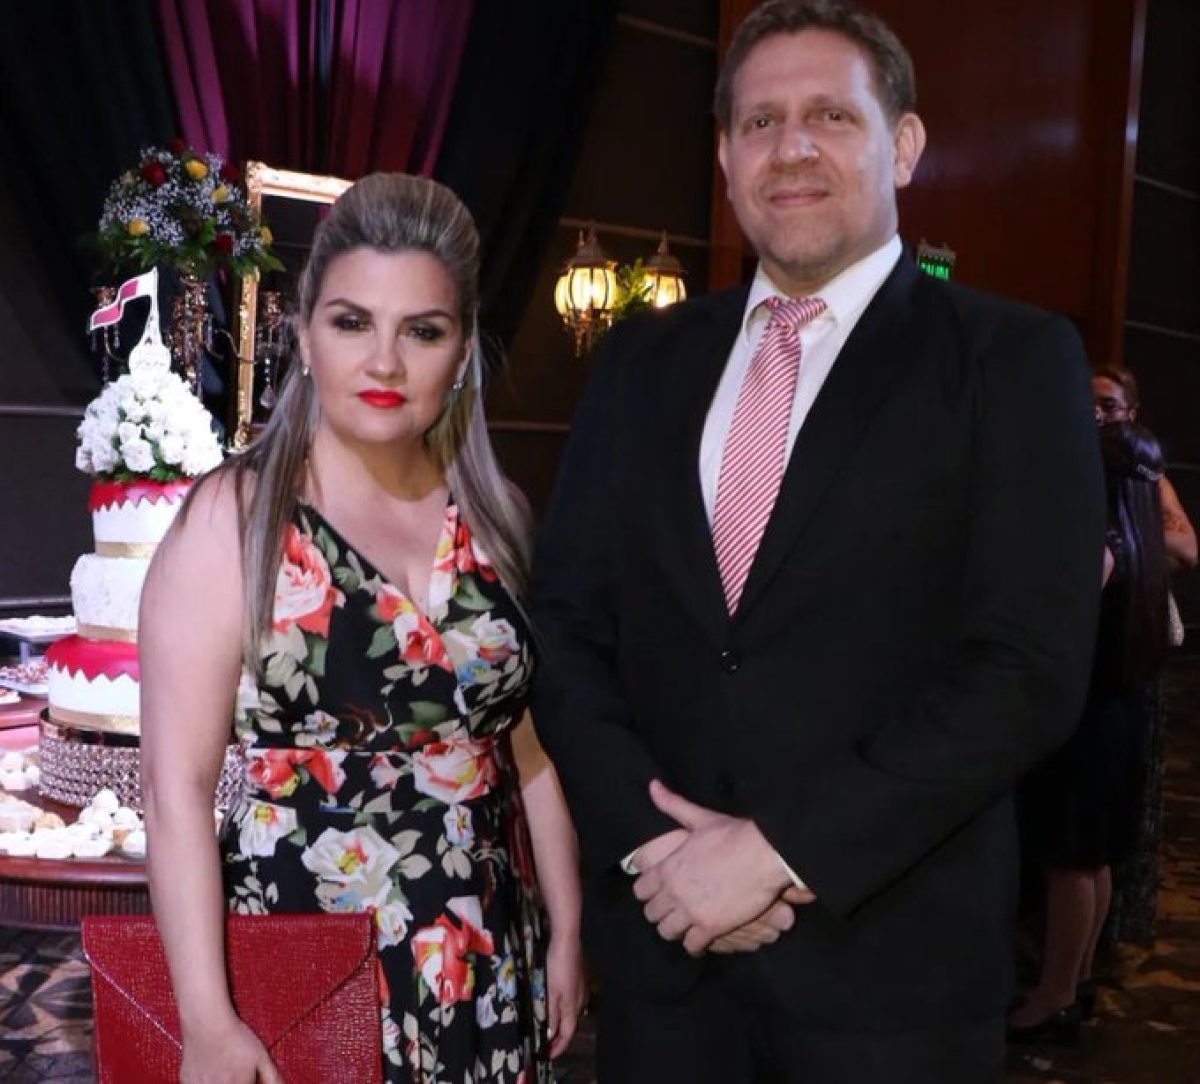
La Fiscalía identificó varias operaciones financieras vinculadas a Karina Otazú, exesposa del extitular de Petróleos Paraguayos (Petropar), Eddie Jara Rojas, que forman parte de la investigación por presunto lavado de activos.
La mujer fue imputada por este hecho, mientras que el exfuncionario enfrenta cargos por supuesto enriquecimiento ilícito.
La fiscal especializada en Delitos Económicos y Anticorrupción, Yeimy Adle, explicó que Otazú habría tenido distintas intervenciones económicas dentro del circuito de dinero analizado por los investigadores.
"La exesposa tiene un sinnúmero de intervenciones económicas dentro del circuito de dinero que estuvimos analizando", manifestó la agente fiscal.
Entre los elementos mencionados figura una cuenta bancaria conjunta con Jara, en la que se habrían depositado sumas de dinero en efectivo cuya procedencia no estaría justificada, según la hipótesis fiscal.
Adle también señaló que se habría otorgado un préstamo de G. 600 millones a un particular, identificado en las declaraciones como un médico. El pagaré estaba a nombre de Otazú, aunque, según la fiscal, el dinero habría sido prestado por Jara.
Otra operación bajo análisis corresponde a un préstamo de G. 890 millones, que habría sido cancelado en 12 cuotas de aproximadamente G. 77 millones.
De acuerdo con la investigación, esos fondos supuestamente se destinaron a la compra de ganado, pero los investigadores no encontraron los animales ni las guías de traslado correspondientes.
Empresa de eventos
La Fiscalía también examinó la actividad comercial de una empresa de eventos vinculada a Otazú. Según Adle, los registros declarados ante la Dirección Nacional de Ingresos Tributarios (DNIT) consignaban solamente dos eventos realizados durante el periodo investigado.
La agente fiscal sostuvo que estas operaciones fueron algunos de los elementos considerados para presentar la imputación contra la exesposa del ex titular de Petropar.
En paralelo, la investigación sobre el patrimonio de Jara contempla gastos por G. 570 millones durante octubre de 2025, de los cuales G. 525 millones habrían quedado sin justificación identificada, según la explicación fiscal. La hipótesis del Ministerio Público apunta a una diferencia patrimonial no justificada de G. 5.399 millones.
La Fiscalía deberá sustentar sus sospechas durante el proceso judicial y determinar la procedencia de los fondos y las eventuales responsabilidades de los imputados. La imputación no implica una declaración de culpabilidad.