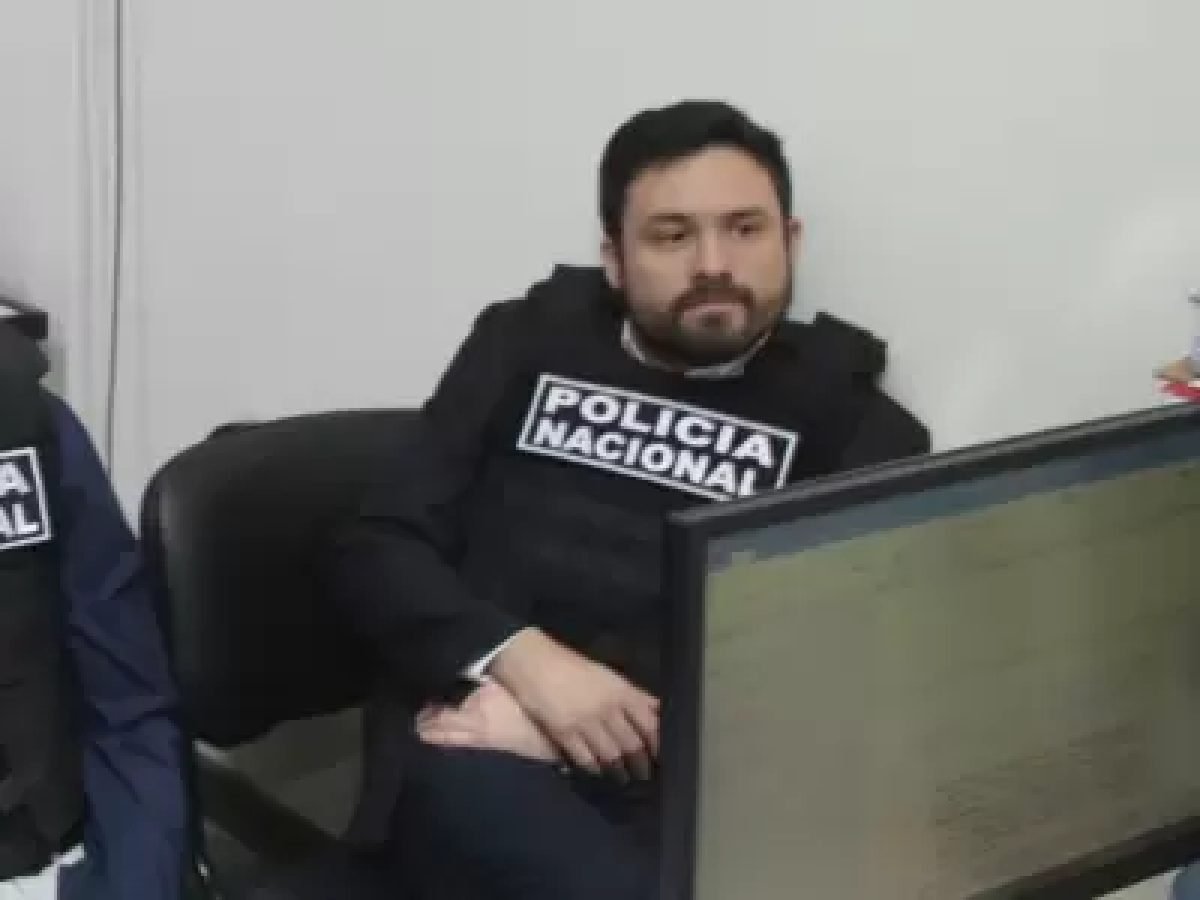

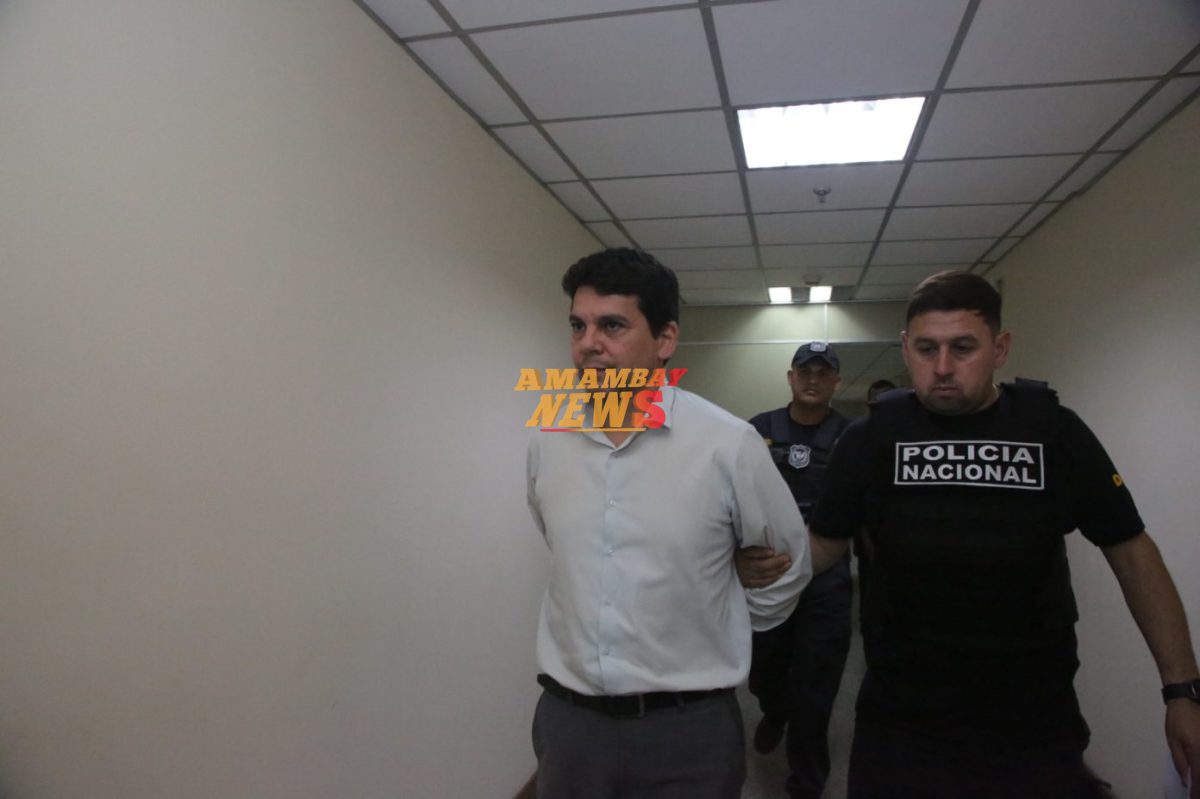
La investigación sostiene que Insfrán Rivarola habría tenido una intervención directa y determinante en la crisis de Ueno Bank, pues en contexto de su cargo, tomó conocimiento formal el 29 de abril de 2026 de que dicho banco mantenía excesos continuados en los límites de crédito con las firmas Mowi S.A., Grupo Hendy S.A. y Grupo M S.A durante los meses de enero, febrero y marzo de 2026.
El 4 de mayo de 2026, el equipo de Supervisión de la Superintendencia de Bancos, emitió un Memorando de Entendimiento dirigido a Juan Manuel Gustale, presidente de Ueno Bank S.A., en el que, entre otras cosas, exponía los excesos correspondientes al primer trimestre del año y requirió recalcular los límites.
Entre el 11 y el 15 de junio de 2026 se ejecutó una triangulación financiera mediante préstamos puente y operaciones con sociedades relacionadas que canalizaron recursos del propio banco hacia Vinanzas S.A., perteneciente a otro grupo de personas vinculadas reportada registrada para adquirir la cartera de Mowi S.A., Grupo Hendy S.A. y Grupo M S.A. por USD 74.418.418,12, en fecha 16 de junio de 2026 Ueno Bank S.A., mediante la Nota SG N.º 188/2026 dirigida a la Superintendencia de Bancos, habría comunicado que dicha cesión le permitía encuadrarse nuevamente dentro de los límites legales de operaciones con personas vinculadas.
La investigación señala que pese a estar obligado legalmente a exigir un plan de regularización de oficio y a imponer la multa solidaria preceptiva del 5 % del capital integrado, el 16 de junio de 2026 dio por «subsanada» la infracción al convalidar una venta simulada de cartera a favor de Vinanzas S.A., operación que había sido financiada subrepticiamente con créditos otorgados por el propio UENO BANK a sociedades prestatarias puente, además, no habría dado intervención al Directorio del BCP.
Además, habría encubierto los avisos de alerta técnica, puesto que el 10 de julio de 2026, tras recibir en su despacho un memorando del exgerente Fernando Rivarola que advertía la ilicitud de la triangulación financiera, habría retenido el documento, reenviándolo recién el 24 de julio de 2026, a las 18:58 horas, a Carlos Dagoberto Carvallo Spalding, entonces presidente del Banco Central del Paraguay, consignando en el mensaje: “Buenas tardes Presidente, pongo a su conocimiento este memorando. Saludos, Holger”, y nunca lo habría elevado formalmente al Directorio en pleno del BCP.
Tampoco habría adoptado medidas cautelares ni suspendido las operaciones pasivas tras la emisión del Informe de Hallazgos N.° 011/2026 del 5 de agosto de 2026 que calificó la maniobra como una “operación prohibida”, permitiendo que la entidad continuara atrayendo masivamente fondos de ahorristas bajo campañas comerciales agresivas hasta el 2 de noviembre de 2026, fecha en que colapsó la solvencia de la institución bancaria.
“Durante todo este período, sin que la Superintendencia dictara medidas restrictivas, Ueno Bank S.A. habría continuado otorgando desembolsos a sociedades relacionadas y, entre el 8 de octubre y el 2 de noviembre de 2026, habría desarrollado intensas campañas destinadas a captar nuevos depósitos del público, Certificados de Depósito de Ahorro y tarjetas, ofreciendo reintegros del 50 % y beneficios condicionados al ingreso o mantenimiento de saldos frescos, mientras permanecían pendientes las observaciones formuladas por la Superintendencia de Bancos, multiplicando así el pasivo cubierto por el Fondo de Garantía de Depósitos (FGD)”, refiere la imputación.
El perjuicio patrimonial atribuido de forma preliminar consistiría en los fondos de los depositantes del ámbito privado a ser cuantificado, de los recursos públicos y previsionales colocados en Ueno Bank es de G. 3.608.550.782.201 y USD 233.400.495 al mes de septiembre de 2026 y del Fondo de Garantía de Depósitos, que cubre los depósitos hasta el monto legal.