
El comercio internacional de carne bovina se encamina hacia un escenario de menor dinamismo en 2027, pero Paraguay podría avanzar en sentido contrario y aumentar sus exportaciones. Las nuevas proyecciones del Departamento de Agricultura de Estados Unidos (USDA) anticipan una reducción de 0,6% en los embarques mundiales, hasta 13,89 millones de toneladas equivalente carcasa, debido principalmente a las caídas previstas en varios de los principales países proveedores.
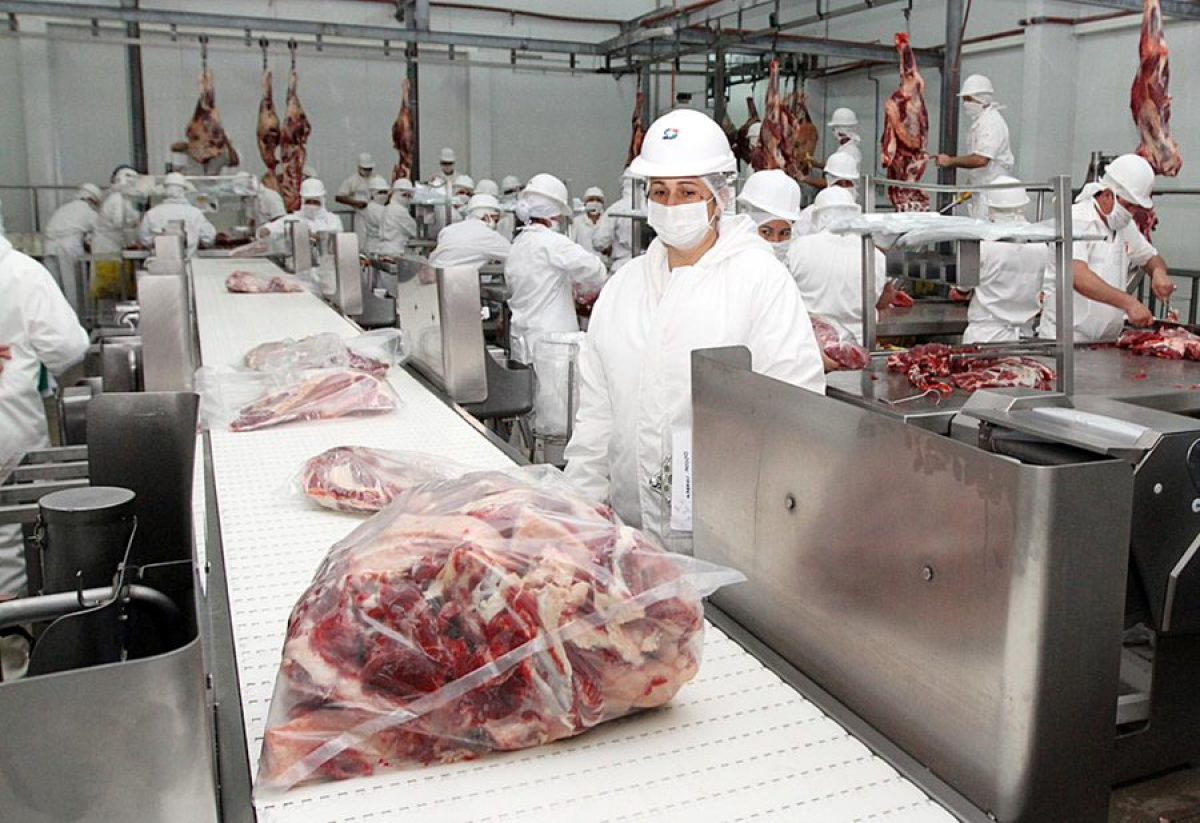
Según las estimaciones difundidas por Valor Agro, con base en datos del USDA y reportes de Faxcarne, Paraguay alcanzaría exportaciones por 400.000 toneladas equivalente carcasa, lo que representaría un crecimiento interanual del 5%. Uruguay tendría un desempeño todavía más dinámico, con un aumento proyectado del 11%, hasta llegar a 515.000 toneladas.
Las previsiones sitúan a ambos países entre los proveedores que podrían ampliar su participación en un mercado internacional condicionado por la disponibilidad de ganado, las políticas comerciales y las restricciones de acceso a destinos estratégicos.
Los grandes exportadores enfrentarían retrocesos
Brasil mantendría su posición como principal exportador mundial de carne bovina, aunque sus embarques disminuirían 1%, hasta 4,10 millones de toneladas equivalente carcasa. Australia, el segundo mayor proveedor, registraría una caída del 3%, hasta 2,24 millones de toneladas, en un contexto de menor disponibilidad de ganado y restricciones de acceso mediante cuotas al mercado chino.
Estados Unidos también reduciría sus exportaciones 1%, hasta 1,06 millones de toneladas, mientras Argentina retrocedería 2%, con envíos estimados en 800.000 toneladas. La Unión Europea mostraría una de las contracciones más pronunciadas, con una disminución del 11%, hasta 530.000 toneladas.
En conjunto, estas bajas superarían los incrementos previstos para países como Paraguay, Uruguay, India y México. El resultado sería un comercio internacional ligeramente más reducido, con cambios en la distribución de los proveedores y mayores exigencias para sostener la competitividad.
La evolución de Brasil tendrá especial relevancia para el Mercosur, tanto por su peso en la oferta mundial como por su influencia sobre los flujos comerciales de la región.
El Mercosur mantendría sus exportaciones
Pese a las diferencias entre países, las exportaciones conjuntas de Brasil, Argentina, Uruguay y Paraguay se mantendrían prácticamente estables en 5,81 millones de toneladas equivalente carcasa.
La expansión prevista para Paraguay y Uruguay compensaría parcialmente las reducciones proyectadas para Brasil y Argentina. Esta dinámica muestra que el desempeño regional no dependerá únicamente de la evolución de sus principales exportadores, sino también de la capacidad de los proveedores de menor escala para ampliar sus colocaciones.
Para Paraguay, el crecimiento proyectado representa una oportunidad de consolidar su presencia en los mercados internacionales. Sin embargo, el aumento de los volúmenes exportados dependerá de la disponibilidad de hacienda, la evolución de la producción nacional y las condiciones de acceso a los destinos compradores.
En un mercado con menor crecimiento global, aumentar los embarques no implica necesariamente obtener mejores precios o mayores márgenes. La rentabilidad también estará determinada por los costos de producción, la logística, las exigencias sanitarias y la capacidad de negociar condiciones comerciales favorables.
Producción y demanda bajo observación
El USDA estima que la producción mundial de carne bovina rondará los 60,03 millones de toneladas en 2027. Los incrementos previstos en Argentina, India y Uruguay compensarían parcialmente las reducciones de Brasil, Australia, Estados Unidos y la Unión Europea.
Uruguay destacaría entre los principales productores, con un crecimiento estimado del 10%, hasta alcanzar 630.000 toneladas. Esta recuperación contribuiría a respaldar su mayor disponibilidad exportable.
Por el lado de la demanda, las importaciones mundiales permanecerían prácticamente estables, en torno a 12,43 millones de toneladas. China, principal comprador internacional, elevaría ligeramente sus adquisiciones, de 3,60 millones a 3,65 millones de toneladas.
Estados Unidos, en cambio, reduciría sus importaciones 3%, hasta 2,80 millones de toneladas, mientras que la Unión Europea disminuiría sus compras 12%, hasta 400.000 toneladas. Estos movimientos podrían modificar los destinos comerciales y elevar la competencia entre los países exportadores por los mercados que mantengan una demanda más firme.
Una oportunidad que dependerá de la competitividad
Las proyecciones para 2027 dibujan un escenario de oportunidades y desafíos para la ganadería paraguaya. El crecimiento previsto de las exportaciones permitiría ampliar la presencia nacional en el comercio internacional, precisamente cuando varios de los principales proveedores enfrentarían restricciones para sostener sus volúmenes.
No obstante, el resultado dependerá de factores que van más allá de las previsiones globales: la evolución del rodeo bovino, la productividad, los costos, la infraestructura logística y la apertura de mercados con mejores condiciones comerciales.
La disponibilidad de oferta también será determinante. En un contexto de menor crecimiento del comercio mundial, los países capaces de garantizar calidad, regularidad de suministro y cumplimiento de los requisitos sanitarios estarán mejor posicionados para competir.
Para Paraguay, el desafío será convertir el incremento proyectado de los embarques en una oportunidad sostenible para toda la cadena cárnica. El crecimiento exportador puede fortalecer el ingreso de divisas y la actividad ganader, pero su impacto final dependerá de la rentabilidad de los productores, la industria frigorífica y la capacidad del país para mantener su competitividad en un mercado internacional cada vez más disputado.